金利が上がり続けるなかで、住宅ローンを組んでも大丈夫でしょうか?
リノベーションなんでも相談室 | 2026.10.6
ニュースで日銀の利上げや住宅ローンの金利上昇をよく見かけるようになり、不安に感じています。まさに家を買おうと考えているところなのですが、これまで通りに住宅ローンを組んでも大丈夫なのでしょうか。
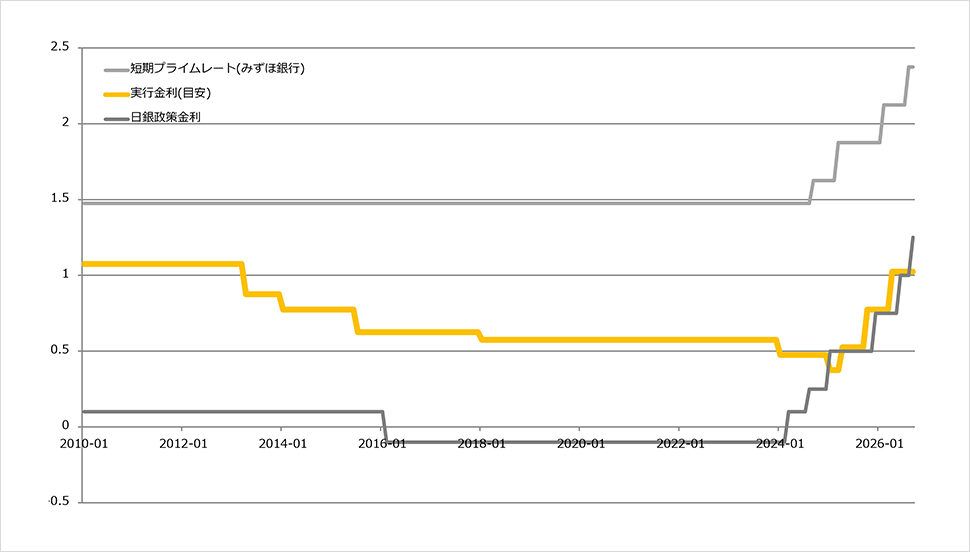
「借りるならいまのうち!」といわれた”超”低金利の時代は、少しずつ終わりを迎えているようです。2024年3月に日本銀行がマイナス金利を解除したことが話題になりましたが、政策金利は2026年6月には0.75%から1.0%へ、9月には1.0%から1.25%へと引き上げられています。以前のコラム「これから金利はあがるのでしょうか?」や「固定と変動、どちらの金利がいいですか?」でも金利の話題に触れてきましたが、実際に金利が上がり続けているいま、住宅ローンとどう向き合えばよいのでしょうか。
今回は、2級ファイナンシャル・プランニング技能士でAFPの”こっしー”が、金利上昇のなかでの住宅ローンの考え方について解説してまいります。
「いま」の金利は、どのくらい上がったのか
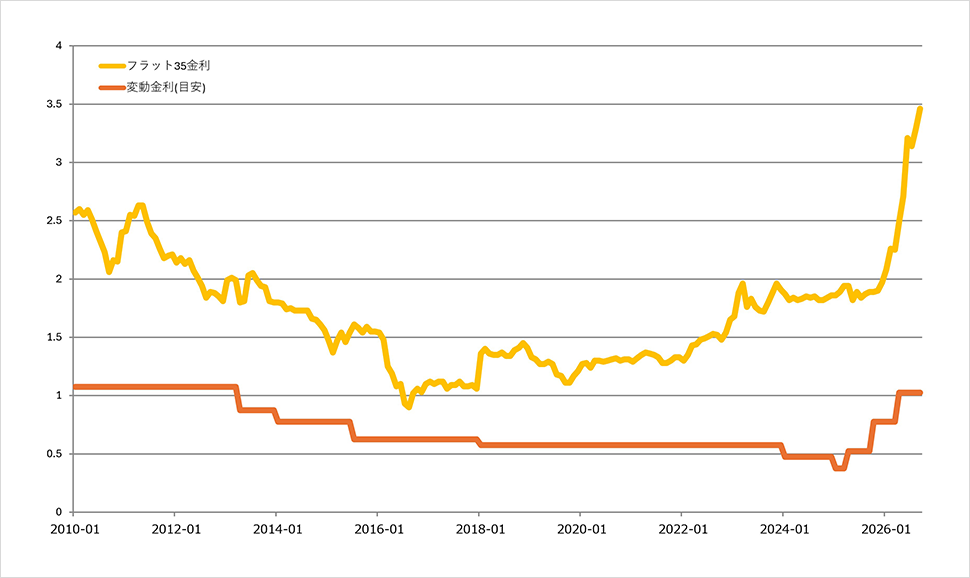
まずは具体的な数字を見てみましょう。2026年9月時点で、住宅ローンの変動金利は多くの銀行で1.2%前後まで上昇しており、メガバンク・地方銀行・ネット銀行などあらゆる金融機関が相次いで金利を引き上げています。数年前は、0.3%を切るものもあったので、最近の金利上昇の速さに驚く方も多いのではないでしょうか(図1)。変動金利上昇の背景にあるのはインフレです。過度なインフレを抑制するために、政策金利を引き上げることで経済の過熱にブレーキをかけているのです。
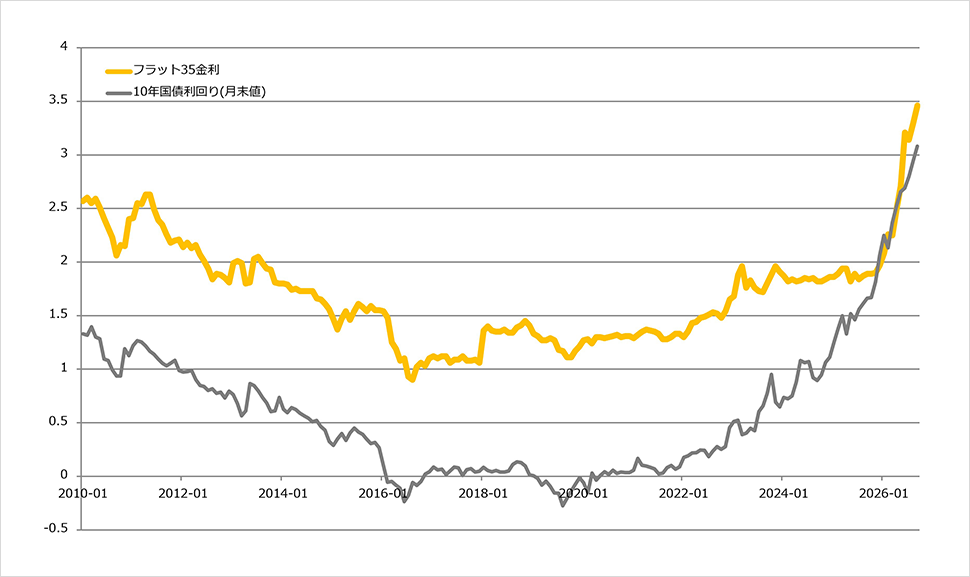
一方、フラット35をはじめとする固定金利は、長期金利の上昇を背景に3.4%台まで上がっており、1%程度で推移していた数年前から大幅な上昇を見せています(図2)。変動金利との差は年2.2%程度と、ここ数年ではもっとも大きな差になっています(図3)。
変動と固定、どちらを選ぶべきか
金利上昇と聞くと「固定金利を選んだ方がよさそうだ」とお考えになる方もいると思いますが、必ずしもそうとは限りません。固定金利の代表ともいえるフラット35では、新発10年物国債利回りをベンチマークとして貸出金利が決まります。イールドカーブコントロール※も撤廃されたいま、10年物国債利回りは市場に委ねられる部分が非常に大きく、変動金利が上がる時には固定金利はそれ以上にあがっているということが一般的です。
※日本銀行が2016年9月に導入した、短期金利と長期金利の誘導目標を操作して金利の曲線(イールドカーブ)を適切な水準に維持する金融緩和政策のこと
35年間での総支払額をシミュレーションすると、多くのケースでは変動金利の方が支払いを抑えられるということになるのですが、想定を超える速さ・水準で金利上昇が続くとなれば、変動金利と固定金利の総支払額の差が縮まり、どこかで逆転するという可能性もゼロではありません(図4)。
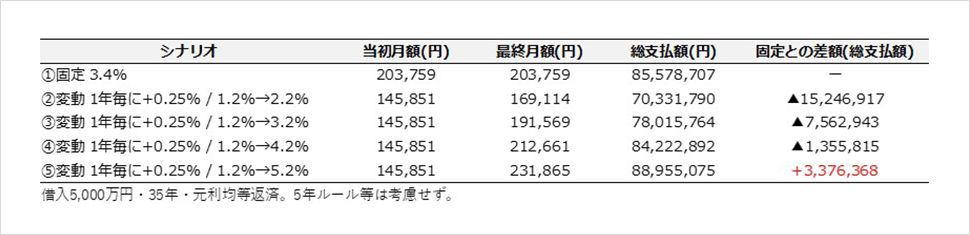
変動金利を選ぶのであれば、金利が継続的に上がった場合の返済額をあらかじめシミュレーションして、無理のない資金計画を立てるとよいでしょう。固定金利を選ぶのであれば、多くの金利を払う分だけ将来の不安が減るという「安心料」として納得できるかどうかを考えてみるとよいでしょう。どちらが正解ということはなく、ご自身の資金計画やリスクへの向き合い方によって選び方が変わるのです。
金利が上がると、借入可能額はどう変わるか
今回は、金利上昇局面において“これまで通り”住宅ローンを組んでもよいか、というご質問をいただいておりますが、実は”これまで通り”には住宅ローンが借りられない状況も生じています。
金融機関が変動金利の住宅ローン審査を行う際には、実際に適用される金利にかかわらず、3%や3.5%といった「審査金利」というものを用いて、貸してもよいかのジャッジを行います。仮に金利が上がった場合でもこの人は返せるのだろうか、ということを見るわけです。昨今の金利上昇を受けて、この審査金利も3.5~4%台に上昇しているという話も出ており、これまでよりも借入可能額が少なくなっているようです。もっとも、過去のコラムでも触れている通り、借りられるだけ目一杯借りるという資金計画はおすすめしていませんので、ご自身にとって適切な資金計画を立てるという大原則をお忘れなく。
住宅ローンを組むときに、気をつけたいこと
最後に、そもそもこの局面で住宅ローンを組んでよいのか、という点について考えてみましょう。結論としては、「金利上昇を資金計画に組み込みつつも、はやく住宅ローンを組んで家を買うべき」だと考えています。
冒頭で触れたように、変動金利が上昇するきっかけとなるのはインフレです。過度な物価高騰を抑制し、適切なインフレ状態をつくるために政策金利が上げられるのです。2%程度の適切なインフレが継続する前提ですから、現在5,000万円のマンションであれば、5年後には約5,500万円となります(需給など無視した単純計算)。年間に支払う家賃を100万円とすると、5年間で500万円。大雑把な試算ではありますが、同じものを5年後に買う場合、トータルで1,000万円の負担増になることがわかります。金利が上昇しているという事象だけではなく、その背景にある物価の動きや今後の見通しについても考えながら、住宅購入の具体的な検討をしてみてください。
今回は、金利上昇局面での住宅ローンの考え方について解説しました。もっと早く買っておけばよかったと落胆する気持ちもわかりますが、過去を嘆いても仕方ありません。以前のコラム「住宅ローンはインフレ対策になるのでしょうか?」でも触れたように、インフレが常態化している局面だからこそ、住宅ローンを活用することで資産を守ることもできるのです。金利のニュースに振り回されすぎず、ご自身のライフプランに合った無理のない返済計画を、専門家とも相談しながら組み立てていってください。
無印良品のリノベーション「MUJI INFILL 0」では、住宅ローンも含めた資金計画のご相談から、マンション選び、設計・施工まで、ワンストップでサービスを提供しております。ご興味をお持ちの方は、リノベーションセミナーや相談会、見学会にぜひお越しください。
“こっしー”プロフィール
無印良品のリノベーションで働く、“こっしー”こと大越 翔は、自身の自宅も含めて100以上のリノベーションを担当。
宅地建物取引士やファイナンシャルプランナー、マンション管理士としての知見を生かしながら、さまざまな物件と向き合ってきました。
みなさんの住宅購入・中古マンション・リノベーションのさまざまな疑問・質問にコラムを通じ、お答えします。